

TR, IPCA ou Poupança · SAC ou PRICE · MCMV automático
Calcule sua parcela.
Planeje sua compra.
Compare SAC e PRICE com sua entrada e renda. Veja a parcela, os custos da compra e as condições de FGTS e MCMV.
Comparador independente · Sem cadastro
Você tem uma simulação salva.
Ver taxas de referência
Sua simulação
Ajuste os controles, alterne entre SAC e PRICE e compare cada banco com os requisitos de renda e entrada.
BETA · taxas de referência em validação com cada banco · não constituem ofertaSeu imóvel
Você consegue pagar?
SAC: começa mais alta e cai mês a mês, gerando menos juros no total.
● Índices BACEN atualizados diariamente · Grátis · Não somos um banco
As taxas mudam com frequência. Deixe seu e-mail e avisamos automaticamente se seu melhor banco baixar a parcela ou surgir uma oferta melhor para o seu perfil.
Ordenamos pelo CET (Custo Efetivo Total, Resolução CMN 3.517), que soma juros, seguro MIP (variável conforme a idade), seguro DFI e taxa de administração. 💡 IPCA: juro real menor, mas o saldo devedor é corrigido pela inflação (a parcela exibida é a inicial). TR: taxa prefixada mais TR. Poupança: taxa fixa mais o rendimento da poupança (com Selic acima de 8,5% a.a., fica em 6,17% a.a. mais TR pela Lei 12.703). Regra padrão de aprovação: parcela inicial até 30% da renda.
Ferramentas para decidir
Compare bancos, escolha índice e sistema de amortização e calcule seu subsídio.
Calculadora e tabelas de referência (R$ 3K a R$ 30K), regra dos 30% BACEN, simulação SFH com FGTS e capacidade máxima por banco.
› Custos de Cartório e ITBIEstime ITBI e registro. Confira os percentuais usados e confirme os valores com a prefeitura e o cartório.
› Custo total do créditoSoma de parcelas e juros ao longo do contrato e quanto o sistema SAC economiza em relação ao PRICE.
› Alugar vs. ComprarCompare seu aluguel com a parcela decrescente SAC e o rendimento em Selic/CDI.
› SAC ou PRICE: qual te convém?A parcela SAC cai ano a ano até ficar abaixo da PRICE. Veja o ponto de cruzamento e a diferença total de juros.
› Vale a pena trocar de banco? (Portabilidade)Por lei, o novo banco não pode cobrar tarifa de contratação. Veja a economia real em SAC ou PRICE.
›Matriz oficial: uso do FGTS, margem de 30% da renda, Serasa/SPC limpo e regras do SFH.
› Ranking de bancos do mêsRanking comparativo de CET e taxas por banco, atualizado este mês.
› Vale a pena financiar?Séries históricas de juros imobiliários, Selic e preços de imóveis do Banco Central e FipeZAP.
›Guias práticos sobre CET, escolha de índice (TR, IPCA ou Poupança), uso do FGTS e custos de cartório e ITBI.
Que imóvel caberia no valor do seu aluguel?
Digite o aluguel mensal para ver uma equivalência aproximada; depois compare as opções com seus dados.
O valor depende da taxa, prazo e condições do crédito.
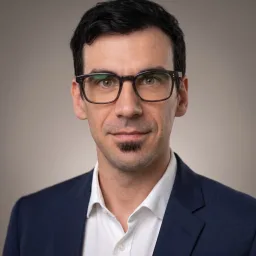
Por que eu criei
A decisão financeira mais importante da sua vida não deveria ser tomada com letras miúdas nem informação escondida.
Pablo Loschi · Advogado · Principal Systems Engineer · EMBA Quantic University
Criei o Hola CasaClara após viver em primeira pessoa como é difícil comprar um imóvel: ter que ir de banco em banco descobrindo custos ocultos e letras miúdas. Esta ferramenta é aberta, gratuita e neutra: nenhum banco paga para aparecer primeiro, e em 30 segundos você vê o melhor financiamento com parcelas e CET transparentes. Também pesquiso dados e políticas de habitação em Nova York (nychousingdata.com).
Quanto posso comprar?
Partimos da sua renda familiar, aplicamos o limite de 30% e calculamos o valor máximo de imóvel em cada banco com a entrada, o prazo e o sistema de amortização da sua simulação.
SAC vs. PRICE ao longo do tempo
No sistema SAC a parcela inicial é mais alta, mas cai todo mês até ficar abaixo da parcela PRICE. Veja o ponto de cruzamento no melhor banco da sua simulação.
Custo total do crédito
Total desembolsado ao longo de todo o contrato e a diferença acumulada entre SAC e PRICE no seu caso.
Nas linhas em IPCA os valores estão em poder de compra de hoje (o saldo devedor é reajustado mensalmente pela inflação). No SAC a dívida cai mais rápido desde o primeiro mês, o que reduz o total de juros.
Ainda não temos convênio fechado no Brasil; este formulário serve para medir a demanda por região. Se houver parceria comercial no futuro, ela será informada aqui. O comprador tem livre escolha de cartório, e os emolumentos seguem a tabela oficial de cada estado.
Alugar ou comprar?
O aluguel é reajustado anualmente (IGP-M ou IPCA), enquanto no financiamento as parcelas amortizam o saldo devedor do imóvel.
Vale a pena portar seu crédito?
Pelas regras do Banco Central, o novo banco não pode cobrar tarifa de contratação na portabilidade; os custos ficam restritos à avaliação do imóvel e à averbação no Cartório de Registro. Compare a economia líquida em SAC ou PRICE.
A avaliação de engenharia e a averbação no Cartório de Imóveis costumam somar entre R$ 2.000 e R$ 5.000; ajuste o controle conforme a cotação da sua região. Simulação sem incluir seguros MIP e DFI, que são cotados separadamente.
Perguntas frequentes
SAC ou PRICE: qual escolher?
No sistema SAC a amortização do saldo é constante, por isso a parcela começa mais alta, diminui todo mês e gera um custo total de juros menor ao longo do prazo. Na tabela PRICE a prestação inicial é menor, o que facilita a aprovação dentro do limite de 30% da renda, mas o saldo devedor cai mais devagar nos primeiros anos. Use o seletor do simulador para comparar os dois sistemas em cada banco.
TR, IPCA ou Poupança: qual índice é melhor?
As linhas atreladas ao IPCA têm taxa fixa menor (4% a 6% a.a.), mas corrigem o saldo devedor mensalmente pela inflação, o que aumenta o risco em prazos longos. A modalidade TR combina taxa prefixada (10% a 12% a.a.) mais a Taxa Referencial, sendo a mais previsível do mercado. Já a linha Poupança soma uma taxa fixa ao rendimento da poupança (limitado a 6,17% a.a. mais TR quando a Selic supera 8,5% a.a., conforme a Lei 12.703).
Como funciona o Minha Casa, Minha Vida em 2026?
A Portaria MCID 333 (abril/2026) definiu as faixas urbanas de renda bruta familiar: Faixa 1 até R$ 3.200, Faixa 2 até R$ 5.000, Faixa 3 até R$ 9.600 e Faixa 4 até R$ 13.000. Os tetos de valor do imóvel chegam a R$ 275 mil nas Faixas 1 e 2 (conforme o município), R$ 400 mil na Faixa 3 e R$ 600 mil na Faixa 4. As Faixas 1 e 2 contam com subsídio direto na entrada, e todas têm taxas de juros reduzidas.
A Hola CasaClara cobra algo ou trabalha para algum banco?
Não. O comparador é independente e gratuito para o usuário, e nenhum banco paga por posição no ranking. As taxas exibidas têm como base as publicações do Banco Central e as tabelas públicas de cada instituição.
Metodologia e fontes
Índices oficiais diários do Banco Central do Brasil (SGS): Selic (série 432), IPCA 12 meses (13522), TR (226). Amortização SAC e PRICE calculadas sobre a primeira parcela; em IPCA o saldo corrige depois. MCMV: Portaria MCID 333/2026. Salário mínimo 2026: R$ 1.621. Taxas bancárias de referência pública; confirme sempre o CET final com o banco antes de assinar. Convenção de taxa: convertemos a taxa anual em mensal dividindo por 12 (convenção nominal). Se o seu contrato usar taxa efetiva anual, a parcela do banco pode diferir da nossa em cerca de 4%. Peça sempre a planilha de evolução teórica (CET) por escrito antes de decidir.
Taxas e requisitos, banco por banco
Ver ranking completo →Cada ficha detalha taxa regulada pelo BACEN, CET estimado, prazos e renda mínima exigida.