

¿UVR o pesos? · 9 entidades · escenario estimado Mi Casa Ya
Calcula tu cuota.
Planea tu compra.
Compara créditos en UVR y pesos con tu cuota inicial e ingresos. Revisa la cuota, los costos y los requisitos del subsidio.
Comparador independiente · Sin registro
Tienes una simulación guardada.
Ver tasas de referencia
Tu simulación
Compara UVR y pesos en cada banco con tu primera cuota y un escenario de subsidio estimado según tu perfil.
BETA · tasas de referencia en validación con cada banco · no constituyen ofertaTu inmueble
¿Puedes pagarlo?
● TRM oficial actualizada a diario · Gratis · No somos un banco
Las tasas cambian seguido. Déjanos tu email y te avisamos automáticamente si tu mejor entidad baja la cuota o aparece una oferta mejor para tu perfil.
En UVR la primera cuota es más baja pero el saldo se corrige con la inflación; en pesos la cuota nace más alta pero es fija durante todo el plazo. La Ley 546 de 1999 exige que la primera cuota no supere el 30% de tus ingresos.
Herramientas para decidir
Compara bancos, evalúa si te conviene UVR o pesos y calcula tu subsidio de vivienda.
Partimos de tus ingresos familiares, aplicamos el tope del 30% (Ley 546) y te mostramos tu capacidad de crédito y benchmark por SMMLV ($1,5M a $12M COP) con Mi Casa Ya.
› Gastos de Escrituración y Registro ORIPSimula beneficencia (1%), derechos de registro en ORIP y aranceles notariales 50/50.
› Costo total del créditoCuotas e intereses de todo el plazo y la diferencia acumulada entre pagar en UVR o en pesos.
› Arrendar vs. Comprar¿Cuánto se te va en arriendo vs. cuota hipotecaria, valorización y rentabilidad en CDT?
› ¿Y si sube la UVR?Cómo evolucionan la cuota UVR y la cuota fija en pesos frente a tus ingresos, año a año. Tres escenarios.
› ¿Te conviene cambiar de banco? (Compra de cartera)Por Ley 546, cambiarte de entidad no tiene multa. Mira el ahorro real, con el avalúo y estudio de títulos incluidos.
›Matriz oficial: Datacrédito (score 650+), Ley 546 (DTI 30%-40%), cuota inicial y subsidio Mi Casa Ya.
› Ranking de bancos del mesRanking comparativo de tasas y UVR por banco, actualizado este mes.
› ¿Conviene sacar un crédito?Series históricas de tasas hipotecarias, UVR y precios de vivienda del Banco de la República y la Superfinanciera.
›Guías prácticas sobre tasas E.A., UVR vs. pesos, subsidios Mi Casa Ya y gastos de escrituración en Colombia.
¿Qué vivienda podrías financiar con tu arriendo?
Escribe tu arriendo mensual y mira una equivalencia orientativa; después compara entidades con tus datos.
El valor depende de la tasa, el plazo y las condiciones del crédito.
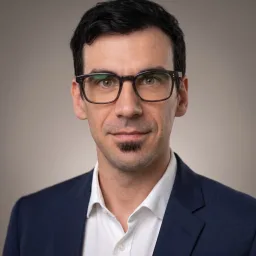
Por qué lo hice
La decisión financiera más importante de tu vida no debería tomarse con letra chica ni información oculta.
Pablo Loschi · Abogado · Principal Systems Engineer · EMBA Quantic University
Creé Hola CasaClara tras vivir en primera persona lo difícil que es comprar vivienda: tener que ir banco por banco descubriendo costos ocultos y letra chica. Esta herramienta es abierta, gratuita y neutral: ningún banco paga por figurar primero, y en 30 segundos ves tu mejor crédito en pesos o UVR con datos oficiales. También investigo datos y políticas de acceso a la vivienda en Nueva York (nychousingdata.com).
¿Cuánto inmueble puedo comprar?
Partimos de tus ingresos familiares, aplicamos el tope del 30% de la Ley 546 y calculamos hasta qué valor de inmueble llegas en cada banco con la cuota inicial y plazo de tu simulación.
Riesgo UVR en el tiempo
La cuota en UVR sube con la inflación, mientras que la cuota en pesos se mantiene fija. Compara cómo evoluciona cada modalidad frente a tus ingresos en tres escenarios de IPC.
Costo total del crédito
Total de cuotas e intereses a lo largo del plazo, comparando las modalidades en UVR y en pesos para tu simulación actual.
En UVR los valores están expresados en poder adquisitivo de hoy (la unidad se ajusta mes a mes con el IPC). En pesos el total es nominal y la cuota se mantiene constante todo el plazo.
¿Arriendo o compro?
El arriendo en Colombia se reajusta cada año con el IPC, mientras que al comprar vas amortizando capital sobre el inmueble.
¿Te conviene una compra de cartera?
Por la Ley 546 de 1999, ninguna entidad puede cobrar multa por prepagar o cambiar de banco, y en una cesión de hipoteca no vuelves a pagar completo el impuesto de registro. Calcula el ahorro neto incluyendo avalúo y estudio de títulos.
El avalúo comercial y el estudio de títulos suelen sumar entre 0,4% y 0,7% de la deuda a refinanciar; puedes ajustar el control según tu banco. Estimación en pesos fijos con cuota constante, sin incluir seguros de vida ni todo riesgo.
Preguntas frecuentes
¿Qué conviene: crédito en UVR o en pesos?
Depende de cómo evolucionen tus ingresos y de la cuota inicial que necesites aprobar. En UVR la primera cuota es entre un 15% y un 30% más baja, pero el saldo y las cuotas se ajustan todos los meses con la inflación. En pesos la cuota inicial es más alta, pero el valor en pesos queda fijo durante todo el plazo. Nuestro simulador muestra ambas primeras cuotas lado a lado para que compares el impacto en tu ingreso.
¿Cómo funciona el subsidio Mi Casa Ya?
Es un aporte del Gobierno a tu cuota inicial de hasta 30 SMMLV (grupos Sisbén IV A1 a C8) o 20 SMMLV (C9 a D20), aplicable a vivienda nueva VIS (hasta 135 SMMLV, o 150 SMMLV en grandes aglomeraciones). Con el SMMLV 2026 de $1.750.905, equivale a hasta $52,5 millones. Si eliges tu grupo Sisbén en el simulador, exploras un aporte estimado: no comprobamos cupos ni asignación. Confirma los requisitos y la resolución con tu entidad.
¿Qué es la regla del 30% (Ley 546)?
El artículo 17 de la Ley 546 de 1999 exige que la primera cuota del crédito hipotecario no supere el 30% de los ingresos familiares demostrables. El simulador aplica este tope banco por banco y te muestra cuánto ingreso adicional requeriría cada opción en caso de superar el límite.
¿Hola CasaClara cobra algo o trabaja para algún banco?
No. Es un comparador independiente y gratuito para el usuario, y ningún banco paga por aparecer mejor posicionado. Las tasas provienen de reportes de la Superfinanciera y tarifarios públicos de cada entidad.
Metodología y fuentes
Cuota calculada con sistema de amortización francés sobre la primera cuota (en UVR el saldo indexa después). TRM oficial: datos.gov.co (Superfinanciera). SMMLV 2026: $1.750.905 (Decretos 1469/1470 de 2025 y Decreto transitorio 0159 de 2026). Topes VIS: 135/150 SMMLV. Tasas bancarias de referencia pública; verifica siempre la oferta final con la entidad antes de firmar. Convención de tasa: Colombia cotiza en efectiva anual, por lo que convertimos a tasa mensual con (1+E.A.)^(1/12)−1 en lugar de dividir entre 12, tal como establece la Superintendencia Financiera.
Tasas y requisitos, entidad por entidad
Ver ranking completo →Cada ficha detalla tasas UVR y en pesos, financiación y requisitos reportados a la Superfinanciera.