

¿UVR o pesos? · 9 entidades · tasas de la Superfinanciera
Calcula tu cuota.
Planea tu compra.
Compara créditos en UVR y pesos con tu cuota inicial e ingresos. Revisa la cuota, los costos y los requisitos del subsidio.
Tienes una simulación guardada.
Ver tasas de referencia
Tu simulación
Compara UVR y pesos en cada banco con tu primera cuota y un escenario de subsidio estimado según tu perfil.
BETA · tasas de referencia en validación con cada banco · no constituyen ofertaTu inmueble
¿Puedes pagarlo?
● TRM oficial actualizada a diario · Gratis · No somos un banco
¿Eres inmobiliaria o portal? Instala este simulador gratis en tu web →
Las tasas cambian seguido. Déjanos tu email y te avisamos automáticamente si tu mejor entidad baja la cuota o aparece una oferta mejor para tu perfil.
En UVR la primera cuota es más baja pero el saldo se corrige con la inflación; en pesos la cuota nace más alta pero es fija durante todo el plazo. La ley pone un tope a la primera cuota (hoy, hasta el 40% de tus ingresos familiares); acá usamos ese máximo y marcamos en verde lo que queda por debajo del 30%.
Herramientas para decidir
Calcula tu cuota, revisa cuánto puedes comprar o estima los gastos iniciales.
Compara UVR y pesos con el precio y la cuota inicial que elijas.
› ¿Cuánto puedo comprar con mi sueldo?Revisa tu capacidad con ingresos familiares y el máximo legal del 40%. Cada entidad puede pedir un límite menor.
› Gastos de Escrituración y Registro ORIPSepara notaría, registro e impuesto departamental con un ejemplo que puedes ajustar.
›Compara opciones y revisa los requisitos
Compara tu arriendo con la primera cuota estimada y calcula el ahorro inicial.
› ¿Y si sube la UVR?Cómo evolucionan la cuota UVR y la cuota fija en pesos frente a tus ingresos, año a año. Tres escenarios.
› Costo total del créditoCuotas e intereses de todo el plazo y la diferencia acumulada entre pagar en UVR o en pesos.
› ¿Te conviene cambiar de banco? (Compra de cartera)Por Ley 546, cambiarte de entidad no tiene multa. Mira el ahorro real, con el avalúo y estudio de títulos incluidos.
›Matriz oficial: Datacrédito (score 650+), tope de cuota (30%-40%), cuota inicial y subsidios de vivienda.
› Ranking de bancos del mesRanking comparativo de tasas y UVR por banco, actualizado este mes.
› ¿Conviene sacar un crédito?Series históricas de tasas hipotecarias, UVR y precios de vivienda del Banco de la República y la Superfinanciera.
›Guías prácticas sobre tasas E.A., UVR vs. pesos, subsidios de vivienda y gastos de escrituración en Colombia.
¿Qué vivienda podrías financiar con tu arriendo?
Escribe tu arriendo mensual y mira una equivalencia orientativa; después compara entidades con tus datos.
El valor depende de la tasa, el plazo y las condiciones del crédito.
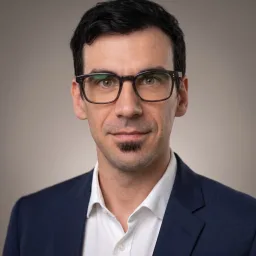
Por qué lo hice
La decisión financiera más importante de tu vida no debería tomarse con letra chica ni información oculta.
Pablo Loschi · Abogado · Principal Systems Engineer · EMBA Quantic University
Creé Hola CasaClara tras vivir en primera persona lo difícil que es comprar vivienda: tener que ir banco por banco descubriendo costos ocultos y letra chica. Esta herramienta es abierta, gratuita y neutral: ningún banco paga por figurar primero, y en 30 segundos ves tu mejor crédito en pesos o UVR con datos oficiales. También investigo datos y políticas de acceso a la vivienda en Nueva York (nychousingdata.com).
¿Cuánto inmueble puedo comprar?
Partimos de tus ingresos familiares, aplicamos el tope legal del 40% de tus ingresos y calculamos hasta qué valor de inmueble llegas en cada banco con la cuota inicial y plazo de tu simulación.
Riesgo UVR en el tiempo
La cuota en UVR sube con la inflación, mientras que la cuota en pesos se mantiene fija. Compara cómo evoluciona cada modalidad frente a tus ingresos en tres escenarios de IPC.
Costo total del crédito
Total de cuotas e intereses a lo largo del plazo, comparando las modalidades en UVR y en pesos para tu simulación actual.
En UVR los valores están expresados en poder adquisitivo de hoy (la unidad se ajusta mes a mes con el IPC). En pesos el total es nominal y la cuota se mantiene constante todo el plazo.
¿Arriendo o compro?
El arriendo en Colombia se reajusta cada año con el IPC, mientras que al comprar vas amortizando capital sobre el inmueble.
¿Te conviene una compra de cartera?
Por la Ley 546 de 1999, ninguna entidad puede cobrar multa por prepagar o cambiar de banco, y en una cesión de hipoteca no vuelves a pagar completo el impuesto de registro. Calcula el ahorro neto incluyendo avalúo y estudio de títulos.
El avalúo comercial y el estudio de títulos suelen sumar entre 0,4% y 0,7% de la deuda a refinanciar; puedes ajustar el control según tu banco. Estimación en pesos fijos con cuota constante, sin incluir seguros de vida ni todo riesgo.
Preguntas frecuentes
¿Qué conviene: crédito en UVR o en pesos?
Depende de cómo evolucionen tus ingresos y de la cuota inicial que necesites aprobar. En UVR la primera cuota es entre un 15% y un 30% más baja, pero el saldo y las cuotas se ajustan todos los meses con la inflación. En pesos la cuota inicial es más alta, pero el valor en pesos queda fijo durante todo el plazo. Nuestro simulador muestra ambas primeras cuotas lado a lado para que compares el impacto en tu ingreso.
¿Sigue vigente el subsidio Mi Casa Ya?
No. Mi Casa Ya no está asignando subsidios nuevos: el Gobierno lo suspendió en la práctica en diciembre de 2024 por falta de recursos y en 2026 el Ministerio de Vivienda no habilitó nuevas inscripciones. El 24 de septiembre de 2026 el ministro de Vivienda dijo que Mi Casa Ya «se convierte en Mi Casa Milagro», con recursos primero para las zonas afectadas por el sismo del 10 de agosto y sin definir qué pasa con el resto del país; el sitio del Ministerio todavía no refleja el cambio. Si ya tienes un subsidio asignado o uno de tu Caja de Compensación, réstalo de tu cuota inicial; confirma el estado con tu entidad. El «Mi Casa Ya 2.0» que proponen Camacol, Asobancaria y Asocajas es una propuesta de los gremios, no una decisión del Gobierno. Ver el estado completo y las alternativas.
¿Cuánto puede pesar la primera cuota?
La Ley 546 de 1999 (art. 17, num. 6) deja al Gobierno fijar cuánto de los ingresos familiares puede pesar la primera cuota. Desde el 30 de mayo de 2025 el máximo es 40 % para créditos de vivienda individual a largo plazo, sin distinguir entre VIS y No VIS (Decreto 1077 de 2015, art. 2.1.11.1, modificado por el Decreto 583 de 2025). Antes era 30 % en vivienda No VIS y 40 % en VIS. Cada banco puede aplicar un criterio más estricto. El simulador usa 40 % como límite, banco por banco, marca en verde lo que queda por debajo de 30 % (la zona más cómoda) y te muestra cuánto ingreso adicional requeriría cada opción si lo superas.
¿Hola CasaClara cobra algo o trabaja para algún banco?
No. Es un comparador independiente y gratuito para el usuario, y ningún banco paga por aparecer mejor posicionado. Las tasas provienen de reportes de la Superfinanciera y tarifarios públicos de cada entidad.
Metodología y fuentes
Cuota calculada con sistema de amortización francés sobre la primera cuota (en UVR el saldo indexa después). TRM oficial: datos.gov.co (Superfinanciera). SMMLV 2026: $1.750.905 (Decretos 1469/1470 de 2025 y Decreto transitorio 0159 de 2026). Topes VIS: 135/150 SMMLV. Tasas bancarias de referencia pública; verifica siempre la oferta final con la entidad antes de firmar. Convención de tasa: Colombia cotiza en efectiva anual, por lo que convertimos a tasa mensual con (1+E.A.)^(1/12)−1 en lugar de dividir entre 12, tal como establece la Superintendencia Financiera.
Tasas y requisitos, entidad por entidad
Ver ranking completo →Cada ficha detalla tasas UVR y en pesos, financiación y requisitos reportados a la Superfinanciera.